Kurz zusammengefasst: Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Jahr 2026 ihre Rechnungen an andere Unternehmen in Deutschland als E-Rechnung ausstellen.
Kleinere Unternehmen haben noch bis Ende 2027 Zeit, ab 2028 gilt die Pflicht für alle. Rechnungen an Privatpersonen sind nicht betroffen.
Außerdem gibt es wichtige Ausnahmen: für Kleinunternehmer, für umsatzsteuerfreie Leistungen wie viele Bildungsangebote und für Rechnungen bis 250 Euro. Viele Kursanbieter sind deshalb nur teilweise oder gar nicht betroffen.
Mit unserem 3-Minuten-Check findest du heraus, was für dich gilt.
Stand: Oktober 2026
Die E-Rechnung gilt seit 2025. Bisher musstest du sie aber nur empfangen können. Ab 2027 wird es ernst: Die ersten Unternehmen müssen E-Rechnungen auch selbst ausstellen. In diesem Beitrag erfährst du, wer ab wann betroffen ist, welche Ausnahmen gelten und was du als Kursanbieter jetzt tun solltest.
Du bist neu beim Thema? Was eine E-Rechnung überhaupt ist und wie sie sich von PDF- und Papierrechnungen unterscheidet, erklären wir dir hier: 👉 E-Rechnungspflicht seit 2025: Das musst du wissen
Das Wichtigste auf einen Blick
- Seit 1. Januar 2025: Alle Unternehmen in Deutschland müssen E-Rechnungen empfangen können – auch Kleinunternehmer.
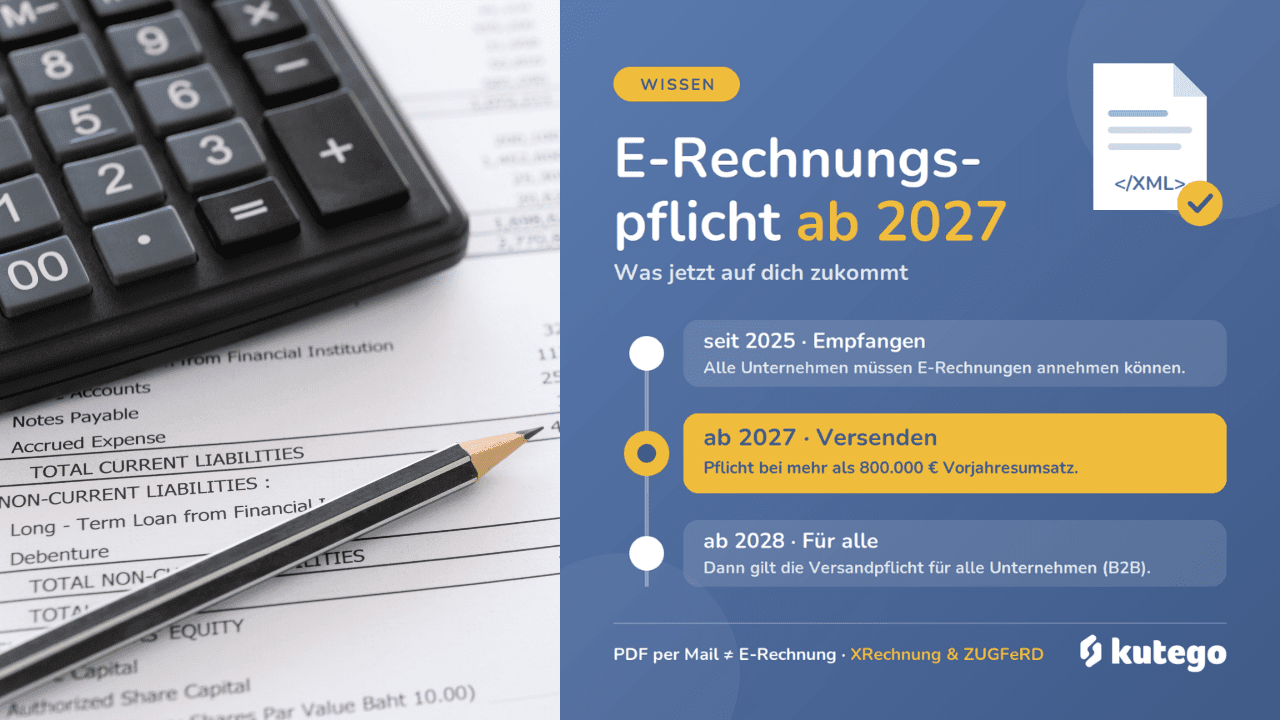
- Ab 1. Januar 2027: Pflicht zum Ausstellen für Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr.
- Ab 1. Januar 2028: Pflicht zum Ausstellen für alle Unternehmen – mit Ausnahme der gesetzlichen Sonderfälle.
- Privatkunden (B2C): Keine E-Rechnungspflicht. Hier ändert sich nichts.
- Steuerfreie Leistungen: Für umsatzsteuerfreie Leistungen, zum Beispiel viele Bildungsangebote, besteht keine Pflicht.
- Kleinunternehmer und Rechnungen bis 250 Euro: Dauerhaft von der Ausstellungspflicht ausgenommen.
Was ändert sich ab dem 1. Januar 2027?
Seit 2025 gilt eine Übergangsphase. In dieser Zeit durften alle Unternehmen noch Papierrechnungen verschicken. PDF-Rechnungen waren erlaubt, wenn der Empfänger zustimmt. Diese allgemeine Übergangsphase endet am 31. Dezember 2026.
Die 800.000-Euro-Grenze
Ab dem 1. Januar 2027 kommt es auf deinen Gesamtumsatz im Jahr 2026 an. Lag er über 800.000 Euro, musst du Leistungen an andere inländische Unternehmen, die du ab dem 1. Januar 2027 erbringst, per E-Rechnung abrechnen. Eine einfache PDF-Rechnung reicht dann nicht mehr – auch nicht mit Zustimmung deines Kunden.
Entscheidend ist dabei der Zeitpunkt der Leistung, nicht das Rechnungsdatum. Für einen Kurs, der im Dezember 2026 stattgefunden hat, darfst du also auch im Januar 2027 noch eine Papier- oder PDF-Rechnung schicken.
Wichtig: Gemeint ist der Umsatz deines gesamten Unternehmens, nicht nur der Umsatz mit Firmenkunden. Bestimmte umsatzsteuerfreie Umsätze werden dabei aber herausgerechnet – zum Beispiel steuerfreie Bildungsleistungen oder Heilbehandlungen. Bietest du überwiegend steuerfreie Kurse an, liegst du deshalb unter Umständen unter der Grenze, obwohl dein Umsatz insgesamt höher ist. Wie sich dein Gesamtumsatz genau berechnet, klärst du am besten mit deiner Steuerberatung.
Was gilt für kleinere Unternehmen 2027?
Lag dein Gesamtumsatz 2026 bei höchstens 800.000 Euro, hast du ein Jahr länger Zeit. Für Leistungen, die du 2027 erbringst, darfst du noch Papierrechnungen oder PDF-Rechnungen verschicken. Für PDF-Rechnungen brauchst du weiterhin die Zustimmung deines Kunden. Diese Zustimmung braucht keine besondere Form. Es reicht, wenn dein Kunde die PDF-Rechnung widerspruchslos annimmt.
Unabhängig von deinem Umsatz gilt außerdem: Bestehende EDI-Verfahren – also elektronischer Datenaustausch in anderen Formaten – dürfen mit Zustimmung des Empfängers noch bis Ende 2027 genutzt werden. Für die meisten Kursanbieter spielt das aber keine Rolle.
Ab 2028: Pflicht für alle
Ab dem 1. Januar 2028 entfällt die Umsatzgrenze. Dann müssen grundsätzlich alle Unternehmen ihre B2B-Rechnungen im Inland als E-Rechnung ausstellen – egal wie groß sie sind. Die gesetzlichen Ausnahmen bleiben aber bestehen.
Wird die Pflicht noch verschoben?
Im Sommer 2026 hat der Zentralverband des Deutschen Handwerks gefordert, die Stufe 2027 um ein Jahr zu verschieben. Begründet wurde das mit technischen Problemen bei der Umsetzung. Stand Oktober 2026 gibt es dazu aber keine Gesetzesänderung. Die Bundesregierung hält an den Fristen fest. Plane also mit den aktuellen Stichtagen.
Der Zeitplan im Überblick
| Zeitraum | Empfang | Ausstellung (B2B im Inland) |
|---|---|---|
| 2025 und 2026 | Pflicht für alle Unternehmen | Papier erlaubt, PDF mit Zustimmung des Empfängers |
| 2027 | Pflicht für alle Unternehmen | E-Rechnung Pflicht bei mehr als 800.000 Euro Gesamtumsatz 2026, sonst noch Papier oder PDF mit Zustimmung |
| ab 2028 | Pflicht für alle Unternehmen | E-Rechnung Pflicht für alle, mit Ausnahme der gesetzlichen Sonderfälle |
Welche Rechnungen sind betroffen – und welche nicht?
Die E-Rechnungspflicht klingt nach „alles muss elektronisch werden". Tatsächlich ist sie aber deutlich enger gefasst. Gerade für Kursanbieter lohnt sich ein genauer Blick.
Nur Rechnungen an Unternehmen im Inland
Die Pflicht gilt nur, wenn du als inländisches Unternehmen eine Leistung an ein anderes inländisches Unternehmen abrechnest. Inländisch heißt: Sitz, Geschäftsleitung oder Betriebsstätte in Deutschland. Auch Vereine und andere Organisationen können Unternehmer sein – zum Beispiel, wenn sie Kurse, Vermietungen oder andere Leistungen gegen Entgelt anbieten.
Nicht betroffen sind:
- Rechnungen an Privatpersonen – also die meisten Kursbuchungen
- Rechnungen an Unternehmen im Ausland
Entscheidend ist, wer die Rechnung erhält. Bucht eine Firma einen Kurs für ihre Mitarbeitenden und die Rechnung geht an die Firma, ist das ein B2B-Umsatz.
Ausnahme 1: Kleinunternehmer
Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen ausstellen – auch nicht ab 2028. Kleinunternehmer bist du, wenn dein Umsatz im Vorjahr höchstens 25.000 Euro betragen hat und im laufenden Jahr 100.000 Euro nicht überschreitet. Du darfst weiterhin Papierrechnungen verschicken. Für PDF-Rechnungen brauchst du die Zustimmung des Empfängers. Eine E-Rechnung darfst du freiwillig jederzeit ausstellen.
⚠️ Aber: Auch als Kleinunternehmer musst du E-Rechnungen empfangen können.
Ausnahme 2: Umsatzsteuerfreie Leistungen
Diese Ausnahme ist für viele Kursanbieter besonders wichtig. Für Leistungen, die nach § 4 Nr. 8 bis 29 UStG umsatzsteuerfrei sind, besteht keine E-Rechnungspflicht. Dazu gehören zum Beispiel:
- Bildungsleistungen nach § 4 Nr. 21 UStG, etwa Aus- und Fortbildung oder Unterricht durch Privatlehrer
- Kurse und Vorträge von Volkshochschulen und gemeinnützigen Einrichtungen nach § 4 Nr. 22 UStG
- Heilbehandlungen nach § 4 Nr. 14 UStG, zum Beispiel in der Physiotherapie
Ob deine Kurse wirklich steuerfrei sind, hängt vom Einzelfall ab. Reine Freizeitkurse sind in der Regel steuerpflichtig. Das betrifft zum Beispiel viele Tanz-, Fitness- oder Hobbykurse für Erwachsene. Bietest du sowohl steuerpflichtige als auch steuerfreie Leistungen an, gilt die Ausnahme nur für den steuerfreien Teil. Lass dir die Einordnung am besten von deiner Steuerberatung bestätigen.
Ausnahme 3: Rechnungen bis 250 Euro
Kleinbetragsrechnungen mit einem Gesamtbetrag von höchstens 250 Euro brutto sind dauerhaft ausgenommen. Das gilt auch ab 2028. Ein einzelner Workshop-Platz oder eine 10er-Karte für einen Firmenkunden fällt oft darunter. Dasselbe gilt für Fahrausweise, die für Kursanbieter aber kaum eine Rolle spielen.
Der 3-Minuten-Check: Bist du betroffen?
Beantworte die folgenden Fragen der Reihe nach. Sobald du bei einem ✅ landest, musst du für diese Rechnung keine E-Rechnung ausstellen.
- Stellst du Rechnungen an Unternehmen in Deutschland?
Nein → ✅ Keine Ausstellungspflicht. Du musst E-Rechnungen nur empfangen können.
Ja → weiter mit Frage 2. - Bist du Kleinunternehmer nach § 19 UStG?
Ja → ✅ Keine Ausstellungspflicht.
Nein → weiter mit Frage 3. - Ist die Leistung umsatzsteuerfrei, zum Beispiel als Bildungsleistung?
Ja → ✅ Keine Ausstellungspflicht für diese Rechnung.
Nein → weiter mit Frage 4. - Beträgt die Rechnung höchstens 250 Euro brutto?
Ja → ✅ Keine Ausstellungspflicht für diese Rechnung.
Nein → weiter mit Frage 5. - Lag dein Gesamtumsatz 2026 über 800.000 Euro? (steuerfreie Umsätze wie Bildungsleistungen zählen dabei teilweise nicht mit)
Ja → ❗ Du musst ab dem 1. Januar 2027 E-Rechnungen ausstellen.
Nein → ❗ Du musst ab dem 1. Januar 2028 E-Rechnungen ausstellen.
Tipp: Auch wenn du noch nicht verpflichtet bist, darfst du E-Rechnungen schon heute verschicken. Dein Kunde muss nicht zustimmen, denn empfangen muss er sie ohnehin können.
Typische B2B-Fälle für Kursanbieter
Die meisten Kursbuchungen kommen von Privatpersonen. Trotzdem gibt es in der Praxis einige Situationen, in denen du Rechnungen an Unternehmen schreibst:
- Firmenkurse und Mitarbeiterschulungen: Ein Unternehmen bucht einen Erste-Hilfe-Kurs, ein Team-Event oder einen Workshop für sein Team.
- Betriebliche Gesundheitsförderung: Ein Arbeitgeber zahlt Yoga-, Rücken- oder Fitnesskurse für seine Mitarbeitenden.
- Raumvermietung: Du vermietest deine Räume an andere Selbstständige oder Firmen.
- Kooperationen: Du führst Kurse im Auftrag eines Studios, Vereins oder einer anderen Bildungseinrichtung durch.
Auch umgekehrt betrifft dich das Thema: Freie Kursleitungen, Vermieter oder Dienstleister schicken dir Rechnungen – und die kommen zunehmend als E-Rechnung. Diese musst du öffnen, prüfen und aufbewahren können.
Empfangen musst du schon heute
Seit dem 1. Januar 2025 müssen alle Unternehmen E-Rechnungen empfangen können – ohne Übergangsfrist und ohne Ausnahme. Dafür reicht ein E-Mail-Postfach. Eine automatische Weiterverarbeitung ist nicht vorgeschrieben.
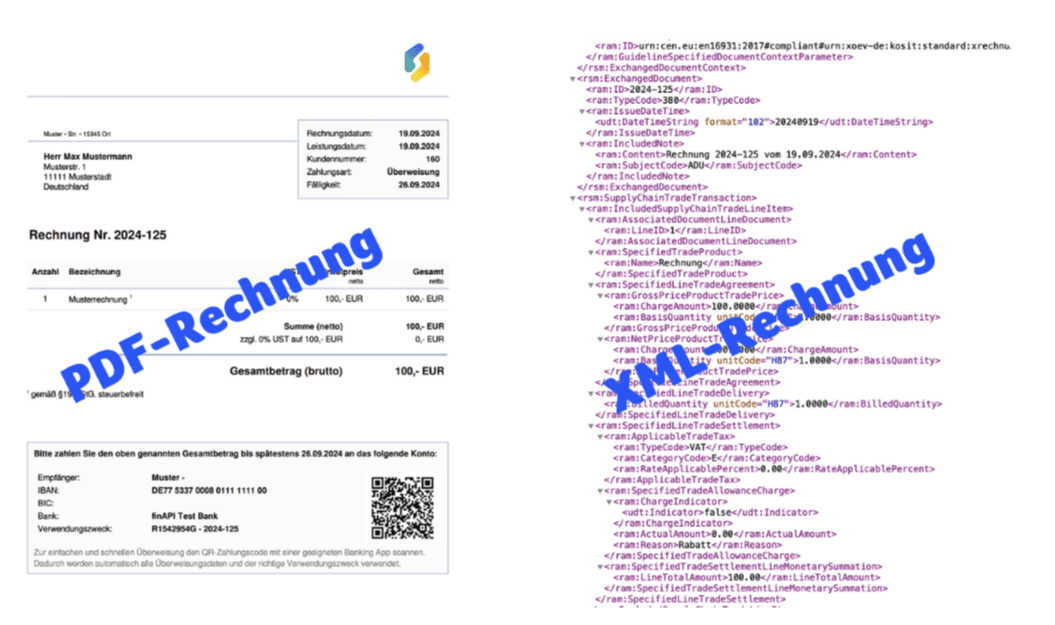
Da eine E-Rechnung aus einer XML-Datei besteht, brauchst du aber ein Programm, das sie lesbar anzeigt. Viele Buchhaltungsprogramme können das. Es gibt auch kostenlose Anzeigeprogramme. Sprich am besten mit deiner Steuerberatung ab, wie du eingehende E-Rechnungen weitergibst.
Was passiert, wenn du keine E-Rechnung ausstellst?
Bist du zur E-Rechnung verpflichtet und schickst trotzdem eine Papier- oder PDF-Rechnung, ist diese keine ordnungsgemäße Rechnung. Das hat Folgen:
- ❌ Dein Kunde riskiert seinen Vorsteuerabzug. Firmenkunden werden solche Rechnungen deshalb häufig zurückweisen.
- ❌ Du musst die Rechnung neu ausstellen. Das verzögert deinen Zahlungseingang.
- ❌ Nach überwiegender Auffassung kann zusätzlich ein Bußgeld von bis zu 5.000 Euro drohen, weil keine ordnungsgemäße Rechnung ausgestellt wurde.
Was eine gültige E-Rechnung ausmacht
Die richtigen Formate
Eine E-Rechnung muss der europäischen Norm EN 16931 entsprechen. In Deutschland haben sich zwei Formate durchgesetzt:
- ✅ XRechnung: eine reine XML-Datei
- ✅ ZUGFeRD ab Version 2.0.1: ein PDF mit eingebetteter XML-Datei. Die Profile MINIMUM und BASIC WL reichen allerdings nicht aus.
Auch ein PDF mit eingebetteter XRechnung ist zulässig. Steuerlich zählt dabei immer die XML-Datei, das PDF dient nur der besseren Lesbarkeit.
Die XML-Datei ist maßgeblich
Bei hybriden Formaten wie einem PDF mit eingebetteter XML-Datei zählt steuerlich nur der strukturierte Teil. Alle Pflichtangaben einer Rechnung müssen deshalb in der XML-Datei stehen – also zum Beispiel Leistungsdatum, Leistungsbeschreibung, Steuersatz und Steuerbetrag. Welche Angaben eine Rechnung enthalten muss, liest du in unserem Beitrag 👉 Pflichtangaben auf Rechnungen nach § 14 UStG.
Fehlerfreie Daten
Das Bundesfinanzministerium unterscheidet seit Oktober 2025 zwischen Formatfehlern, Geschäftsregelfehlern und Inhaltsfehlern. Eine Datei mit Formatfehlern gilt nicht als E-Rechnung. Deshalb ist es wichtig, dass deine Software die Rechnung technisch korrekt erzeugt.
Gutschriften und Aufbewahrung
Auch Gutschriften, mit denen du eine Leistung eines anderen Unternehmens abrechnest, fallen unter die E-Rechnungspflicht. E-Rechnungen musst du acht Jahre lang im ursprünglichen XML-Format aufbewahren. Ein Ausdruck oder ein reines PDF reicht dafür nicht.
Deine To-do-Liste bis zum Jahreswechsel
- Stichtag bestimmen: Mach den 3-Minuten-Check und kläre, ob für dich 2027 oder 2028 gilt.
- Steuerstatus prüfen: Lass von deiner Steuerberatung bestätigen, welche deiner Leistungen steuerfrei sind.
- Firmenkunden erfassen: Kennzeichne Firmenkunden in deiner Software, damit sie automatisch die richtige Rechnung erhalten. kutego® übernimmt dies automatisch, sobald ein Kunde als Firmenkunde markiert ist.
- Empfang sicherstellen: Richte ein festes Postfach für eingehende Rechnungen ein und nutze ein Anzeigeprogramm.
- Archivierung klären: Stimme mit deiner Steuerberatung ab, wie E-Rechnungen im XML-Format aufbewahrt werden.
- Software-Check: Stelle sicher, dass deine Rechnungssoftware E-Rechnungen nach der Norm EN 16931 erzeugt. Mit kutego® ist das Rechnungsformat schon heute erledigt – du musst nichts umstellen.
So unterstützt dich kutego®
Mit kutego® bist du für die E-Rechnungspflicht schon heute gerüstet. Du musst nichts umstellen und nichts extra einrichten.
- ✅ Automatische E-Rechnung: Zu jeder Rechnung erzeugt kutego® automatisch eine E-Rechnung nach dem Standard XRechnung Version 3.
- ✅ Hybrides Format: Die XML-Datei ist direkt in die PDF-Rechnung im PDF/A3-Format eingebettet. So ist die Rechnung für Menschen und Maschinen lesbar.
- ✅ Doppelter Versand an Firmenkunden: Firmenkunden erhalten die Rechnung per E-Mail als PDF mit eingebetteter XML-Datei und zusätzlich als separate XML-Datei im Anhang.
- ✅ Jederzeit abrufbar: In der Rechnungsübersicht unter Finanzen > Rechnungen kannst du das PDF oder die XRechnung öffnen.
- ✅ Firmenname im Buchungsprozess: Arbeitest du ausschließlich mit Unternehmen, aktivierst du unter Unternehmen > Einstellungen den Schalter für B2B. Dann fragt kutego® bei der Buchung automatisch den Firmennamen ab.
- ✅ Belege direkt an die Buchhaltung: Mit der Rechnungskopie schickt kutego® Rechnungen, Mahnungen und Stornorechnungen automatisch an eine weitere Adresse – zum Beispiel an die DATEV-Mail-Adresse deiner Steuerberatung.
So kümmerst du dich um deine Kurse – und kutego® um das richtige Rechnungsformat.
Häufige Fragen zur E-Rechnung 2027
Muss ich als Kursanbieter ab 2027 E-Rechnungen ausstellen?
Nur, wenn du Rechnungen an Unternehmen in Deutschland stellst, dein Gesamtumsatz 2026 über 800.000 Euro lag und keine Ausnahme greift. Für alle anderen gilt die Pflicht frühestens ab 2028. Rechnungen an Privatpersonen sind nie betroffen.
Sind meine Kurse von der E-Rechnungspflicht ausgenommen?
Sind deine Kurse nach § 4 Nr. 21 oder Nr. 22 UStG umsatzsteuerfrei, musst du dafür keine E-Rechnung ausstellen. Freizeitkurse sind aber meist steuerpflichtig. Die genaue Einordnung klärst du mit deiner Steuerberatung.
Müssen Kleinunternehmer ab 2028 E-Rechnungen ausstellen?
Nein. Kleinunternehmer sind dauerhaft von der Ausstellungspflicht befreit. Sie müssen E-Rechnungen aber empfangen können.
Ist eine PDF-Rechnung per E-Mail eine E-Rechnung?
Nein. Eine einfache PDF-Rechnung gilt als „sonstige Rechnung". Eine E-Rechnung braucht einen strukturierten Datensatz nach EN 16931, zum Beispiel im Format XRechnung oder ZUGFeRD.
Muss mein Kunde der E-Rechnung zustimmen?
Nein. Eine E-Rechnung nach EN 16931 darfst du ohne Zustimmung verschicken. Eine Zustimmung brauchst du nur für PDF-Rechnungen und andere elektronische Formate.
Wird die E-Rechnungspflicht 2027 noch verschoben?
Stand Oktober 2026 nicht. Es gibt zwar Forderungen aus der Wirtschaft, aber keine Gesetzesänderung. Plane mit dem 1. Januar 2027 bzw. 2028.
Ausblick: Was nach 2028 kommt
Die E-Rechnung ist erst der Anfang. Ab dem 1. Juli 2030 plant die EU im Rahmen der Initiative „VAT in the Digital Age" (ViDA) eine E-Rechnungspflicht mit digitalem Meldesystem für grenzüberschreitende B2B-Umsätze. Für ein deutsches Meldesystem gibt es noch keinen festen Termin. Wer jetzt auf E-Rechnungen umstellt, ist auch dafür gut vorbereitet.
Rechtliche Grundlagen
- § 14 Abs. 1 und 2 UStG: Definition der E-Rechnung und Pflicht zur Ausstellung bei inländischen B2B-Umsätzen, einschließlich der Ausnahme für steuerfreie Leistungen nach § 4 Nr. 8 bis 29 UStG
- § 27 Abs. 38 UStG: Übergangsregelungen für 2025 bis 2027, einschließlich der 800.000-Euro-Grenze
- § 33 und § 34 UStDV: Kleinbetragsrechnungen bis 250 Euro und Fahrausweise
- § 34a UStDV: Rechnungen von Kleinunternehmern
- § 14b UStG und § 147 AO: Aufbewahrungspflichten
- Wachstumschancengesetz vom 27. März 2024: Einführung der E-Rechnungspflicht
- BMF-Schreiben vom 15. Oktober 2024 und vom 15. Oktober 2025: Anwendungsfragen, Formate, Fehlerklassen und Anpassung des Umsatzsteuer-Anwendungserlasses
Hinweis: Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine steuerliche Beratung. Für deinen konkreten Fall wende dich bitte an deine Steuerberatung.
Mach den nächsten Schritt!
Du willst wissen, wie kutego® deine Rechnungen automatisch im richtigen Format erstellt? Bei uns wird Kundenservice großgeschrieben: Vereinbare dein kostenloses Beratungsgespräch, und wir zeigen dir alles persönlich.